
Assurance habitation pas chère, adaptée à vos besoins
Deux formules vous permettent de protéger votre logement selon vos besoins. La formule Confort offre l’essentiel contre les risques du quotidien, avec une assistance disponible 24h/24 et 7j/7. La formule Confort+ renforce vos garanties : indemnisations plus élevées, remboursement en valeur à neuf.



4 raisons de souscrire l’assurance habitation confort
Des garanties couvrantes
Au-delà des principaux risques, vous êtes protégé en cas de vol, de dommages électriques ou de bris de vitre. Vous pouvez y ajouter l’assurance scolaire de vos enfants.
Aucun frais supplémentaire
Pas de frais de dossier, des documents rédigés clairement, et votre attestation disponible pour votre bailleur. Déjà assuré ? Nous résilions votre ancien contrat.
Une assistance 24h/24 et 7j/7
Sinistre, panne domestique ou problème de serrurerie : nous prenons en charge le déplacement d’un professionnel et la première heure de main-d’œuvre.
Une franchise de 150 €
C’est le montant qui reste à votre charge en cas de dommages. Il figure parmi les plus bas des contrats d’assurance habitation. La franchise de 300 € est également possible.
Deux formules, une seule question : la valeur de vos biens
Les deux formules reposent sur le même socle de garanties. La principale différence est le capital indemnisable pour vos meubles, votre multimédia et vos effets personnels.
de biens couverts selon le nombre de pièces. Le bon choix pour un logement meublé simplement, sans équipement de forte valeur.
de biens couverts selon le nombre de pièces. À privilégier si vous possédez du mobilier récent, du matériel high-tech ou des objets de valeur.
Tableau des garanties
| Garantie | Confort | Confort + |
|---|---|---|
| Garanties de responsabilité | ||
| Responsabilité civile vie privée | Inclus | Inclus |
| Responsabilité civile en tant que locataire ou colocataire | Inclus | Inclus |
| Responsabilité civile d’occupant temporaire (voyage, séjour, location de salle) | Inclus | Inclus |
| Défense et recours suite à accident | Inclus | Inclus |
| Protection de vos biens | ||
| Dégâts des eaux | Inclus | Inclus |
| Incendies, explosions, implosions et fumées | Inclus | Inclus |
| Vols, tentatives de vol et actes de vandalisme | Inclus | Inclus |
| Bris de vitre | Inclus | Inclus |
| Dommages électriques | Inclus | Inclus |
| Évènements climatiques | Inclus | Inclus |
| Catastrophes naturelles | Inclus | Inclus |
| Catastrophes technologiques | Inclus | Inclus |
| Attentats, émeutes et mouvements populaires | Inclus | Inclus |
| Perte du contenu du réfrigérateur et du congélateur | Inclus | Inclus |
| Frais complémentaires | Inclus | Inclus |
| Déménagement | Inclus | Inclus |
| Couverture des objets d’une valeur unitaire supérieure à 2 000 € | Inclus | Inclus |
| Capital mobilier, selon le nombre de pièces | 10 000 à 45 000 € | 30 000 à 100 000 € |
| Objets de valeur, extension possible jusqu’à | 20 000 € | 30 000 € |
| Assistance | ||
| Assistance habitation suite à sinistre | Inclus | Inclus |
| Assistance habitation suite à panne domestique | Inclus | Inclus |
| Autres services d’assistance (en déplacement, pour une personne aidée) | Inclus | Inclus |
| Franchise et options | ||
| Franchise contractuelle | 150 ou 300 € | 150 ou 300 € |
| Assurance scolaire | En option | En option |
| Protection des aménagements extérieurs | En option | En option |
Document non contractuel. Pour connaître le détail des garanties, des plafonds et des franchises, référez-vous aux Conditions Générales.
Trois façons de souscrire
En autonomie, par téléphone ou en agence : dans tous les cas, le même contrat et le même tarif.
Je souscris en 2 minutes
Tarif immédiat, signature électronique, attestation disponible tout de suite dans votre espace adhérent.
Obtenir mon tarif Sans engagement · attestation immédiateJe parle à un conseiller par téléphone
Un conseiller VYV Conseil fait le point sur votre situation, vérifie vos garanties actuelles et vous propose la formule adaptée.
04 26 31 69 72 Du lundi au vendredi, 9h00 – 17h30Je rencontre un conseiller
Rendez-vous en face à face dans l’une de nos agences, pour un accompagnement humain avec le même contrat et le même tarif.
Sur rendez-vous · partout en FranceDans quelle agence souhaitez-vous être reçu ?
Nos conseillers vous accueillent dans les agences Harmonie Mutuelle et MNT, deux entités du Groupe VYV. Choisissez le réseau le plus proche de chez vous.
Sans actionnaires, nos prix n’ont rien à financer d’autre que votre protection
VYV Conseil fait partie du Groupe VYV, premier groupe mutualiste de protection sociale en France.
Gouverné par ses adhérents, pas par des investisseurs.
Première Assurance des locataires des collectivités et bailleurs sociaux.
Un modèle mutualiste au service de tarifs maîtrisés.
La force du Groupe VYV
Premier acteur mutualiste en France
100 % de notre service client en France
Nos conseillers travaillent depuis nos sites en France, du lundi au vendredi. Aucun centre d’appel délocalisé, aucun robot : la personne qui vous répond connaît votre contrat et suit votre dossier jusqu’à sa résolution.
Déjà assuré ailleurs ? Nous nous occupons de résilier votre ancien contrat
Souscrivez en quelques minutes, puis transmettez-nous le nom de votre assureur et votre numéro de contrat. Nous envoyons nous-mêmes la demande de résiliation et suivons le dossier jusqu’à sa clôture.
Conseils & actualités
Pour bien choisir vos garanties et gérer votre contrat au quotidien.
 30 octobre 2026
Lunettes cassées ou perdues : est-ce que l’assurance habitation prend en charge ?
Vos lunettes viennent de tomber, d’être volées ou de disparaître, et vous vous demandez si votre assurance habitation peut intervenir. La réponse courte : dans la grande majorité des cas, non. Mais certaines situations précises ouvrent droit à une prise en charge, selon la nature du sinistre et les garanties…
Lire la suite
9 octobre 2026
Assurance cave : tout ce que vous devez savoir pour être bien couvert
Votre cave est-elle vraiment protégée par votre assurance habitation ? Dans la grande majorité des cas, oui, mais sous conditions. La couverture d’une cave dépend avant tout de deux facteurs : sa nature (attenante à votre logement ou séparée) et sa déclaration explicite dans votre contrat. Sans ces éléments, vous…
Lire la suite
9 octobre 2026
Nuisance sonore : définition, loi et recours
Les nuisances sonores représentent l’une des premières sources de conflits de voisinage en France. Pourtant, la loi encadre précisément ce qui est toléré et ce qui ne l’est pas. Cette page vous aide à comprendre ce qu’est légalement une nuisance sonore, à connaître les règles applicables en matière d’horaires et…
Lire la suite
9 octobre 2026
J’ai cassé quelque chose chez quelqu’un : suis-je couvert ?
Vous avez renversé un verre sur la télévision d’un ami, ou votre enfant a brisé une vitre chez le voisin ? Dans la grande majorité des cas, vous êtes couvert. C’est la garantie responsabilité civile vie privée, incluse dans votre assurance habitation, qui prend en charge les dommages involontaires causés…
Lire la suite
9 octobre 2026
Morsure de chien : que couvre l’assurance habitation ?
Votre chien a mordu quelqu’un, ou vous avez été victime d’une morsure ? Dans les deux cas, c’est la responsabilité civile (RC) incluse dans votre assurance multirisques habitation (MRH) qui entre en jeu. Le cadre légal est clair : selon l’article 1243 du Code civil, le propriétaire ou le gardien…
Lire la suite
24 août 2026
Assurance scolaire : ce qu’il faut savoir pour protéger votre enfant
À l’approche de chaque rentrée scolaire, la question de l’assurance scolaire revient sur le devant de la scène pour de nombreux parents. Faut-il en souscrire une ? Que couvre-t-elle vraiment ? Est-elle différente de l’assurance habitation ? L’assurance scolaire n’est pas légalement obligatoire pour l’admission en classe, mais elle devient…
Lire la suite
24 août 2026
Assurance propriétaire non occupant (PNO)
Vous êtes propriétaire d’un logement dans lequel vous ne résidez pas vous-même ? Que votre bien soit mis en location, vacant entre deux locataires ou utilisé comme résidence secondaire, l’assurance propriétaire non occupant (PNO) est conçue pour vous protéger. Elle couvre les sinistres survenant sur votre bien, même en votre…
Lire la suite
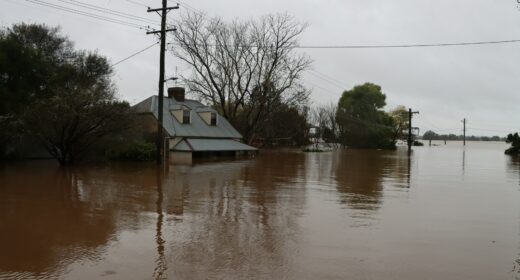
24 août 2026
Assurance habitation en zone inondable : ce que vous devez savoir
Votre logement est situé en zone inondable à risque modéré ? Rassurez-vous : il est tout à fait assurable, sans démarche particulière à la souscription. C’est votre contrat multirisque habitation (MRH), et plus précisément la garantie catastrophe naturelle qu’il intègre obligatoirement, qui constitue votre principal filet de protection. Dans ce…
Lire la suite
FAQ : tout ce qu’il faut savoir avant de souscrire
Nos conseillers répondent chaque jour à ces questions. Si la vôtre n’y figure pas, appelez-nous.
L’assurance habitation est-elle obligatoire ?
Elle est obligatoire pour les locataires en vertu de la loi du 6 juillet 1989, ainsi que pour les copropriétaires. Pour les propriétaires occupants, elle n’est pas imposée par la loi, mais fortement recommandée compte tenu des risques financiers en cas de sinistre.
Comment résilier mon assurance habitation pour en trouver une moins chère ?
Après un an de contrat, la loi Hamon vous permet de résilier à tout moment, sans frais ni justification. VYV Conseil prend en charge les démarches de résiliation auprès de votre ancien assureur. Il vous suffit de communiquer le nom de votre assureur actuel et votre numéro de contrat. Vous êtes pris en charge sans interruption de couverture.
Assurance habitation pas chère signifie-t-elle moins bien couverte ?
Non, à condition de vérifier attentivement les garanties incluses. Chez VYV Conseil, même l’offre accessible intègre la responsabilité civile vie privée, le dépannage d’urgence, l’assistance voyage et la protection juridique. Des garanties que d’autres assureurs facturent souvent en option.
Contrairement aux idées reçues, il est tout à fait possible d’être bien protégé sans payer une prime excessive, à condition de savoir où regarder et comment comparer. Le prix d’une assurance habitation varie selon votre profil, votre logement et les garanties choisies. En tant qu’acteur mutualiste du Groupe VYV, VYV Conseil propose des offres accessibles, sans frais de dossier, avec un devis en ligne en moins de 3 minutes.
Quel est le prix d’une assurance habitation pas chère ?
Avant de chercher à réduire votre prime, il est utile de savoir où vous vous situez par rapport aux prix du marché. Les tarifs varient sensiblement selon votre statut et votre situation.
Les prix moyens selon votre profil
| Profil | Prix moyen par an | Prix minimum constaté |
| Locataire | ~144 €/an | dès 66 €/an |
| Étudiant | ~100 €/an | dès 58 €/an |
| Propriétaire non occupant | ~161 €/an | dès 117 €/an |
| Propriétaire occupant | ~271 €/an | dès 138 €/an |
Ces fourchettes sont indicatives. Le prix final dépend de la surface du logement, de sa localisation, des garanties retenues et du niveau de franchise choisi. Chez VYV Conseil, l’offre étudiant bénéficie d’une franchise réduite à 100 euros, contre 150 euros pour l’offre standard, ce qui constitue un avantage concret pour les petits budgets.
Assurance habitation pas chère en ligne : obtenez votre devis en 3 minutes
La souscription en ligne simplifie considérablement la démarche. Chez VYV Conseil, il suffit de quelques minutes pour obtenir un devis personnalisé, sans rendez-vous et sans frais de dossier. Et si vous souhaitez changer d’assureur, VYV Conseil prend en charge la résiliation de votre ancien contrat, sans que vous ayez à vous en occuper.
Qu’est-ce qui est inclus dans une assurance habitation pas chère ?
Une offre accessible ne signifie pas une offre vide. Certaines garanties sont indispensables, quelle que soit la formule choisie. Voici ce qu’il faut vérifier avant de souscrire.
Les garanties essentielles à vérifier
Même dans une formule économique, ces garanties doivent figurer dans votre contrat :
- La responsabilité civile vie privée, obligatoire pour les locataires
- La couverture des dégâts des eaux
- La garantie incendie et explosion
- La protection contre le vol et le vandalisme
- La couverture des catastrophes naturelles et technologiques
Ce que propose VYV Conseil, même dans son offre accessible
Chez VYV Conseil, les garanties suivantes sont incluses d’office, y compris dans les formules d’entrée de gamme :
- Responsabilité civile vie privée jusqu’à 20 millions d’euros pour les dommages corporels et 15 millions d’euros pour les dommages matériels
- Dépannage d’urgence avec serrurerie et une heure de main-d’œuvre incluse
- Assistance voyage couvrant le rapatriement en cas d’accident ou de maladie
- Un espace numérique pour stocker vos factures et photos de vos biens
Un point qui distingue VYV Conseil de nombreux concurrents : la protection juridique est incluse dans le contrat habitation, dès le premier euro et dès le premier jour, avec un plafond de 30 000 euros. Elle couvre les litiges de voisinage, les conflits liés aux travaux, les questions d’e-réputation et bien d’autres situations du quotidien, sans franchise ni délai de carence. Cette garantie est souvent vendue séparément ailleurs, ce qui rend l’offre de VYV Conseil particulièrement compétitive en termes de rapport qualité/prix.
Quels facteurs font varier le prix de votre assurance habitation ?
Comprendre ce qui influence votre prime, c’est aussi comprendre comment agir dessus. Trois grandes catégories de critères entrent en jeu.
Les critères liés à votre logement
La nature et la situation de votre bien ont un impact direct sur le tarif :
- La surface habitable en mètres carrés
- La localisation géographique, notamment en zone urbaine ou à risques
- Le type de logement : appartement, maison, studio, chambre en résidence universitaire
- Votre statut : locataire, propriétaire occupant, propriétaire non occupant, colocataire
Les critères liés à votre contrat
Vous avez également la main sur plusieurs paramètres contractuels :
- Le niveau de franchise : plus elle est élevée, plus la prime annuelle est basse
- Les garanties optionnelles souscrites, comme la couverture d’une piscine, d’équipements high-tech ou d’un jardin
- La valeur du mobilier déclarée, qui doit être précise pour éviter une sous-indemnisation ou une prime inutilement gonflée
- La présence d’un système de sécurité, comme une alarme ou une serrure multipoints, qui peut faire baisser le tarif
Les critères liés à votre profil
Votre situation personnelle influence aussi le calcul de la prime :
- L’âge : les étudiants bénéficient de tarifs préférentiels
- L’historique de sinistres déclarés
- Le regroupement de contrats chez le même assureur, qui peut ouvrir droit à des conditions tarifaires avantageuses
5 astuces concrètes pour payer moins cher votre assurance habitation
Il existe des leviers simples et efficaces pour alléger votre prime sans sacrifier vos garanties.
1. Comparez les offres en ligne
Demander plusieurs devis reste le moyen le plus direct de trouver la meilleure offre. VYV Conseil propose un devis gratuit en moins de 3 minutes, sans engagement.
2. Jouez sur le niveau de franchise
Accepter une franchise plus élevée permet de réduire sensiblement la prime mensuelle. C’est un arbitrage à faire en fonction de votre capacité à absorber un sinistre de faible montant.
3. Résiliez facilement grâce à la loi Hamon
Après un an de contrat, la loi Hamon vous permet de résilier à tout moment, sans frais ni justification. VYV Conseil prend en charge les démarches de résiliation de votre ancien contrat, ce qui vous évite toute démarche administrative.
4. Déclarez précisément la valeur de vos biens
Une déclaration trop basse expose à une indemnisation insuffisante en cas de sinistre. Une déclaration trop haute gonfle inutilement votre prime. L’estimation doit être réaliste.
5. Regroupez vos contrats
Souscrire plusieurs assurances auprès du même assureur, par exemple habitation et protection juridique, peut ouvrir droit à des conditions tarifaires plus favorables.
Avec VYV Conseil, vous bénéficiez en plus de zéro frais de dossier à la souscription et d’une prise en charge de la résiliation de votre ancien contrat. Ce sont des économies concrètes dès le premier jour.
Assurance habitation pas chère : quelle offre selon votre profil ?
Les besoins ne sont pas les mêmes selon que vous êtes étudiant, locataire ou propriétaire. Voici ce qu’il faut savoir pour chaque profil.
Assurance habitation pas chère pour étudiant
L’offre étudiant de VYV Conseil est conçue pour les logements de petite taille, avec des capitaux mobilier adaptés à la réalité du quotidien étudiant :
- Franchise réduite à 100 euros, contre 150 euros pour l’offre standard
- Capital mobilier de 3 900 euros pour une pièce, 5 400 euros pour deux
- Responsabilité civile vie privée incluse
- Souscription 100 % en ligne, sans rendez-vous
Cette offre couvre les chambres en résidence CROUS, les chambres chez l’habitant, les colocations et les logements jusqu’au T4. C’est une entrée dans l’assurance habitation pensée pour les petits budgets, sans compromis sur les garanties fondamentales.
Assurance habitation pas chère pour locataire
Pour les locataires, l’assurance habitation n’est pas une option. La loi impose aux locataires de justifier d’une assurance couvrant au minimum les risques locatifs. La responsabilité civile locative est donc le minimum légal, mais il est fortement conseillé de couvrir également son mobilier.
VYV Conseil propose une offre adaptée aux locataires, avec les garanties essentielles incluses d’office et un tarif compétitif. La résiliation de l’ancien contrat est prise en charge, ce qui facilite le changement d’assureur sans interruption de couverture.
Assurance habitation pas chère pour propriétaire
Contrairement aux locataires, les propriétaires occupants ne sont pas légalement tenus de s’assurer, sauf en copropriété. Mais l’absence de couverture représente un risque financier considérable en cas de sinistre majeur.
Chez VYV Conseil, la protection juridique incluse dans le contrat habitation est particulièrement utile pour les propriétaires, notamment en cas de litige avec un voisin, une entreprise de travaux ou un locataire.
Pourquoi choisir VYV Conseil pour votre assurance habitation ?
VYV Conseil est la filiale assurance du Groupe VYV, premier acteur mutualiste de protection sociale en France, qui regroupe notamment Harmonie Mutuelle et la MGEN. Ce positionnement mutualiste se traduit par une approche centrée sur l’intérêt de l’assuré, sans actionnaires à rémunérer.
Parmi les points forts de l’offre de contrats habitation de VYV Conseil :
- Zéro frais de dossier à la souscription
- Résiliation de l’ancien contrat prise en charge
- Devis en ligne en moins de 3 minutes, souscription immédiate
- Conseillers basés en France, disponibles du lundi au vendredi
- Protection juridique incluse dès le premier jour, sans franchise ni délai de carence
VYV Conseil a également développé des partenariats avec plusieurs grandes métropoles françaises, dont Paris, Lille, Grenoble, Marseille, Créteil et Tourcoing, pour proposer des tarifs fixes selon le nombre de pièces du logement. Cette approche garantit une transparence tarifaire totale : vous connaissez votre prime immédiatement, sans variable liée au quartier ou à des critères techniques complexes.