

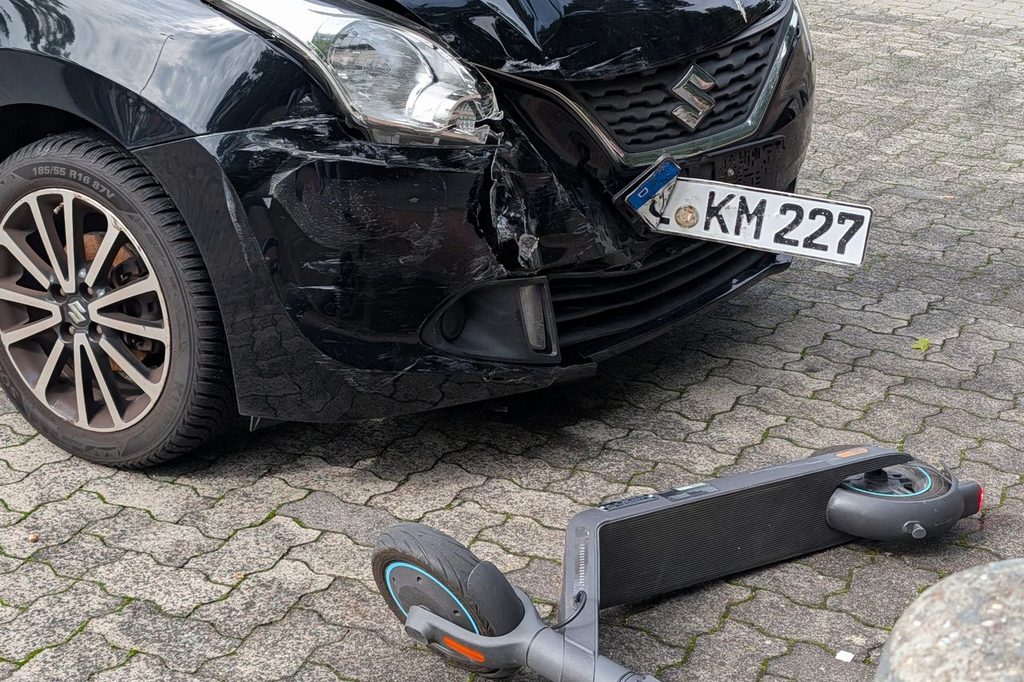
Selon l’Observatoire National Interministériel de la Sécurité Routière (ONISR), les utilisateurs de trottinettes électriques représentent désormais 20 % des blessés graves sur les routes en France1. Un chiffre qui rappelle que la trottinette, devenue un mode de déplacement du quotidien dans de nombreuses villes, expose ses conducteurs à des risques réels et souvent sous-estimés. Que vous soyez victime ou responsable d’un accident, voici ce que vous devez savoir pour réagir efficacement et être correctement couvert.
Que faire immédiatement après un accident de trottinette ?
Les premières minutes après un accident sont décisives. Voici les trois étapes à suivre dans l’ordre.
1. Sécuriser les lieux et alerter les secours
Mettez-vous hors de danger sans attendre. Si un blessé est au sol, ne le déplacez pas, sauf danger immédiat. Appelez le 15 (SAMU) en cas de blessure grave, le 17 (Police) si un délit est en cause, ou le 18 (Pompiers) si la situation le nécessite.
2. Constituer les preuves sur place
Ces éléments seront indispensables pour votre déclaration de sinistre :
- Photographiez les dégâts, la signalisation et les positions des véhicules
- Relevez les coordonnées des témoins présents
- Rédigez un constat amiable si un autre véhicule est impliqué
- Notez les références de l’intervention des forces de l’ordre si elles se sont déplacées
3. Déclarer l’accident à votre assureur
Vous disposez d’un délai légal de 5 jours ouvrés après l’accident pour contacter votre assureur. Transmettez la date, le lieu, les circonstances, les coordonnées des tiers impliqués et tout document médical en cas de blessure.
Qui est responsable en cas d’accident de trottinette ?
La question de la responsabilité dépend directement du scénario dans lequel l’accident survient. Ce tableau récapitule les situations les plus fréquentes.
| Scénario | Responsabilité | Assurance mobilisée en priorité |
| Chute seul, sans tiers | Conducteur | Garantie accidents corporels / GAV |
| Collision avec une voiture | Partagée selon les circonstances | RC trottinette + assurance auto du tiers |
| Piéton renversé | Conducteur de la trottinette | RC obligatoire (EDPM) |
| Conducteur mineur | Parents (responsabilité civile parentale) | RC incluse dans l’assurance habitation |
| Trottinette en location | Selon contrat de location | RC du conducteur + contrat loueur |
Bon à savoir : en l’absence d’assurance RC, c’est le Fonds de Garantie des Assurances Obligatoires (FGAO) qui peut indemniser les victimes. Mais le conducteur non assuré reste redevable de l’intégralité des sommes engagées.
Quelle assurance vous protège après un accident de trottinette ?
Plusieurs garanties peuvent intervenir selon votre situation, parfois en complément les unes des autres. Il est important de bien les identifier pour ne pas vous retrouver sans protection au moment où vous en avez besoin.
La responsabilité civile : une obligation légale
Depuis le décret du 23 octobre 2019, tout conducteur d’un engin de déplacement personnel motorisé (EDPM), dont la trottinette électrique, doit être couvert par une assurance responsabilité civile. Cette garantie prend en charge les dommages corporels et matériels causés à des tiers.
Bonne nouvelle : si vous disposez d’une assurance habitation, la garantie RC vie privée qu’elle contient couvre généralement les dommages que vous causez à autrui avec votre trottinette. Chez VYV Conseil, cette garantie atteint jusqu’à 20 M€ pour les dommages corporels et 15 M€ pour les dommages matériels, sous réserve des conditions du contrat.
Attention cependant : la RC seule ne vous protège pas vous-même en cas de chute ou de blessure, et ne couvre pas votre véhicule.
L’assurance mobilités éco-actives : la couverture complète
Pour une protection réellement adaptée à l’usage quotidien de la trottinette, VYV Conseil, filiale du Groupe VYV, premier acteur mutualiste de protection sociale en France, propose une assurance mobilités éco-actives pensée pour les conducteurs d’EDPM.
Protection du conducteur en cas d’accident :
- Forfait de 1 500 € en cas d’hospitalisation de plus de 24h ou d’immobilisation de plus de 3 jours
- Capital décès jusqu’à 15 000 €, avec prise en charge des frais d’obsèques
- Aide à domicile : courses, ménage, garde d’enfants, soutien scolaire, garde d’animaux
- Bénéficiaires : l’assuré, son conjoint ou sa conjointe, ses enfants
Protection du véhicule :
- Couverture vol et casse jusqu’à 3 000 € de valeur d’achat
- Dépannage, remorquage et poursuite du trajet en cas de crevaison
- Véhicules éligibles : trottinettes, monoroues, gyropodes, hoverboards, draisiennes électriques (moins de 25 km/h), achetés neufs ou d’occasion depuis moins de 3 ans
Ces garanties personnes et véhicule peuvent être souscrites séparément ou combinées, selon vos besoins. Sous réserve des conditions du contrat.
La protection juridique : en cas de litige après l’accident
Lorsque la responsabilité est contestée ou qu’un recours contre un tiers s’avère nécessaire, une garantie protection juridique peut faire toute la différence. L’offre de VYV Conseil prévoit un plafond de 30 000 €, une prise en charge dès le premier euro et dès le premier jour, sans période de carence, avec un accès à des juristes par téléphone ou chat 6 jours sur 7. Le domaine auto et deux-roues est applicable aux EDPM, sous réserve des conditions du contrat.
La trottinette électrique doit-elle obligatoirement être assurée ?
Oui. Depuis le décret du 23 octobre 2019, tout conducteur d’un EDPM motorisé doit être couvert par une assurance responsabilité civile. Cette obligation s’applique à toutes les trottinettes électriques, qu’elles soient personnelles ou louées.
En cas de défaut d’assurance, les sanctions sont sévères : une amende pouvant aller jusqu’à 3 750 € et l’engagement de la responsabilité personnelle du conducteur pour l’intégralité des dommages causés aux tiers.
Rappelons également que la RC seule ne suffit pas à vous protéger en cas de chute ou de blessure. Pour une couverture réellement complète, une assurance dédiée aux EDPM est fortement recommandée.
FAQ : vos questions sur les accidents de trottinette
Mon assurance habitation couvre-t-elle ma trottinette électrique ?
Partiellement. La garantie RC vie privée incluse dans l’assurance habitation couvre les dommages que vous causez à des tiers avec votre trottinette. En revanche, elle ne couvre ni vos propres blessures ni les dommages subis par votre véhicule. Une assurance EDPM dédiée est nécessaire pour une protection complète.
Que se passe-t-il si le conducteur de trottinette responsable n’est pas assuré ?
La victime peut être indemnisée par le Fonds de Garantie des Assurances Obligatoires (FGAO). Le conducteur non assuré devra ensuite rembourser les sommes avancées par le Fonds et s’expose à des poursuites pénales.
Comment déclarer un accident de trottinette à mon assureur ?
Contactez votre assureur dans les 5 jours ouvrés suivant l’accident. Transmettez le constat amiable si un autre véhicule est impliqué, les photos réalisées sur place, les coordonnées des témoins et tout document médical en cas de blessure.
Un mineur peut-il être tenu responsable d’un accident de trottinette ?
Oui. La responsabilité civile des parents est engagée pour les dommages causés par leurs enfants mineurs. Cette couverture est généralement incluse dans l’assurance habitation familiale, au titre de la garantie RC vie privée.
1 Source : ONISR, Bilan de la sécurité routière 2025